

PHR dự kiến lãi hơn 1.670 tỷ đồng năm 2026, đặt mục tiêu doanh thu ngoài cao su chiếm 40% vào 2030
Cao su Phước Hòa dự kiến lợi nhuận sau thuế năm 2026 đạt 1.670 tỷ đồng, vượt hơn 2 lần kế hoạch. Trong giai đoạn 2026–2030, doanh nghiệp đặt mục tiêu chuyển dịch mạnh sang khu công nghiệp, năng lượng tái tạo và nông nghiệp công nghệ cao.
Tại Webinar “Ngành bất động sản Khu công nghiệp: Cơ hội trong bối cảnh mới” do Chứng khoán Vietcap tổ chức, ông Trần Hoàng Giang, Tổng Giám đốc CTCP Cao su Phước Hòa (PHR), chia sẻ về triển vọng kinh doanh năm 2026 cũng như định hướng sử dụng quỹ đất trong giai đoạn tới.
Lợi nhuận 2026 dự kiến vượt 2 lần kế hoạch
Theo ông Trần Hoàng Giang – CEO PHR, thị trường cao su từ đầu năm đến nay diễn biến thuận lợi khi cả giá bán và nhu cầu duy trì ở mức cao. Giá cao su hiện được hỗ trợ bởi nhiều yếu tố như giá dầu neo ở mức cao, qua đó tác động đến giá cao su tổng hợp; nguồn cung tại một số quốc gia sản xuất chịu ảnh hưởng bởi thời tiết; trong khi nhu cầu lốp xe được kỳ vọng tăng cùng xu hướng phát triển xe điện.
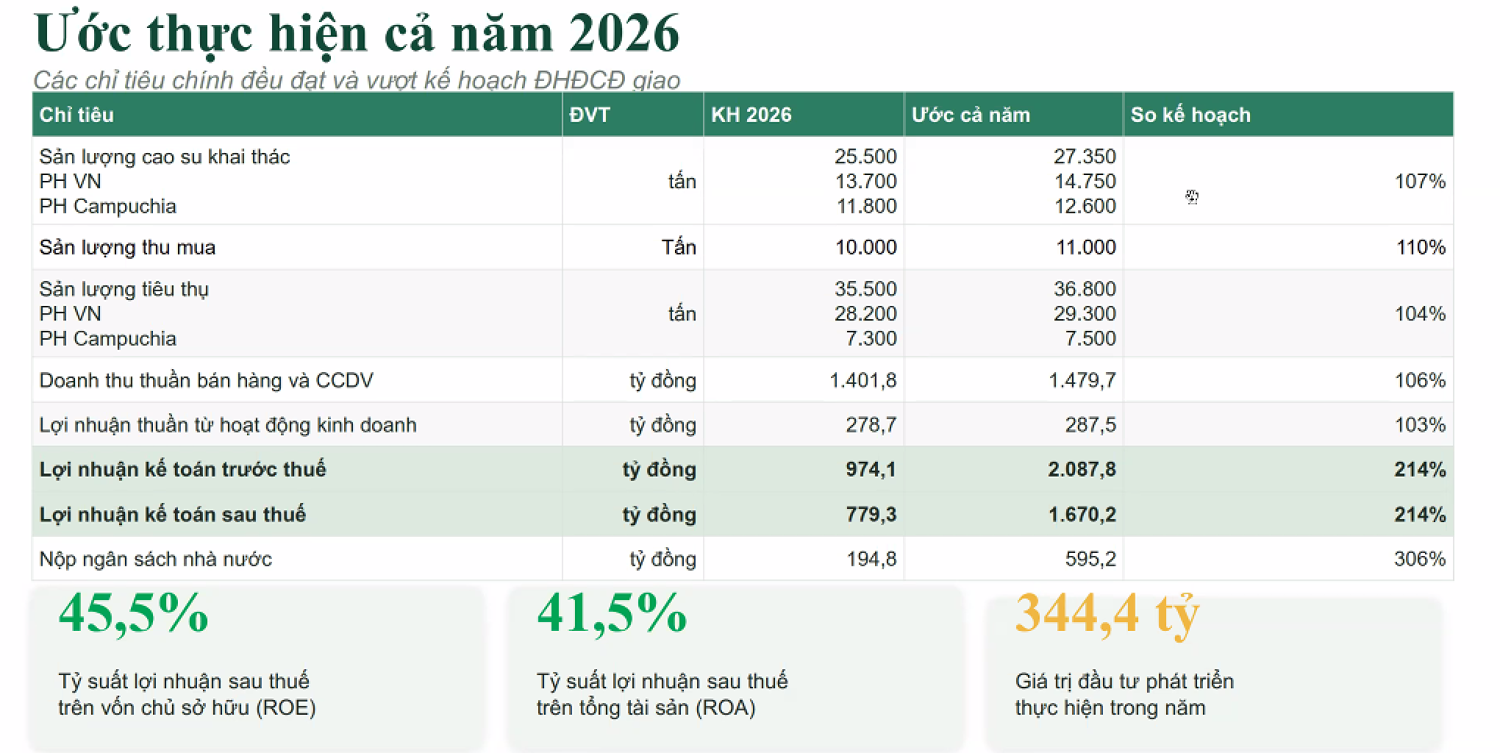
Theo đó, PHR dự báo giá cao su thời gian tới tiếp tục duy trì trên 2.200 USD/tấn. Dự phóng kết quả kinh doanh năm 2026, PHR cho biết sản lượng khai thác năm 2026 dự kiến đạt khoảng 27.350 tấn cao su, tương đương 107% kế hoạch năm. Trong đó, sản lượng tại Việt Nam khoảng 14.750 tấn và tại Campuchia 12.600 tấn.
Sản lượng thu mua dự kiến đạt 11.000 tấn, cao hơn kế hoạch 10.000 tấn đặt ra đầu năm. Tổng sản lượng tiêu thụ ước đạt 36.800 tấn, tương đương 104% kế hoạch.
Riêng quý III/2026, ông Giang cho biết PHR dự kiến ghi nhận thêm hơn 500 tỷ đồng doanh thu. Qua đó, lợi nhuận lũy kế 9 tháng được ước tính trên 1.050 tỷ đồng, với đóng góp đáng kể từ các khoản liên quan đến KCN VSIP III và Bắc Tân Uyên 1.
Trên cơ sở đó, PHR dự kiến năm 2026 đạt 2.087,8 tỷ đồng lợi nhuận trước thuế và 1.670,2 tỷ đồng lợi nhuận sau thuế, đều vượt 214% kế hoạch đặt ra đầu năm 2026.
Nguồn: PHR, Vietcap
Đáng chú ý, hai khoản thu liên quan đến KCN VSIP III và Bắc Tân Uyên 1 tiếp tục là nguồn đóng góp quan trọng. Tổng số tiền PHR dự kiến còn nhận từ hai dự án trong giai đoạn 2026–2027 khoảng 3.600 tỷ đồng, trong đó khoảng 1.800 tỷ đồng dự kiến được ghi nhận trong năm nay và phần còn lại vào năm 2027.
Theo ước tính của PHR, ROE năm 2026 sẽ đạt 45,5% và ROA đạt 41,5%. Giá trị đầu tư phát triển thực hiện trong năm dự kiến khoảng 344,4 tỷ đồng.
Ba trụ cột tăng trưởng ngoài cao su
Nói về tầm nhìn 2026 - 2030, CEO PHR cho biết bốn con số định hình cho giai đoạn 2026 – 2030 của công ty gồm: 12.771 ha quỹ đất phát triển đã có định hướng quy hoạch theo quyết định 790/QĐ-TTg; 5.669 ha diện tích công ty trực tiếp làm chủ đầu tư hoặc chi phối, bằng 44,4% quỹ đất có.
Một trong những con số đáng chú ý là nâng tỷ trọng doanh thu ngoài cao su lên 40% vào năm 2030, từ mức dự kiến 0% trong năm 2026. Ngoài ra, PHR đặt mục tiêu lợi nhuận trước thuế cộng dồn giai đoạn 2026–2030 sẽ đạt 12.157 tỷ đồng.
Theo đó, phần tăng trưởng doanh thu bình quân khoảng 10%/năm trong giai đoạn này được định hướng dựa trên ba nhóm dự án đã có cơ sở pháp lý gồm điện mặt trời trên đất chuyển đổi, khu công nghiệp và nông nghiệp công nghệ cao.
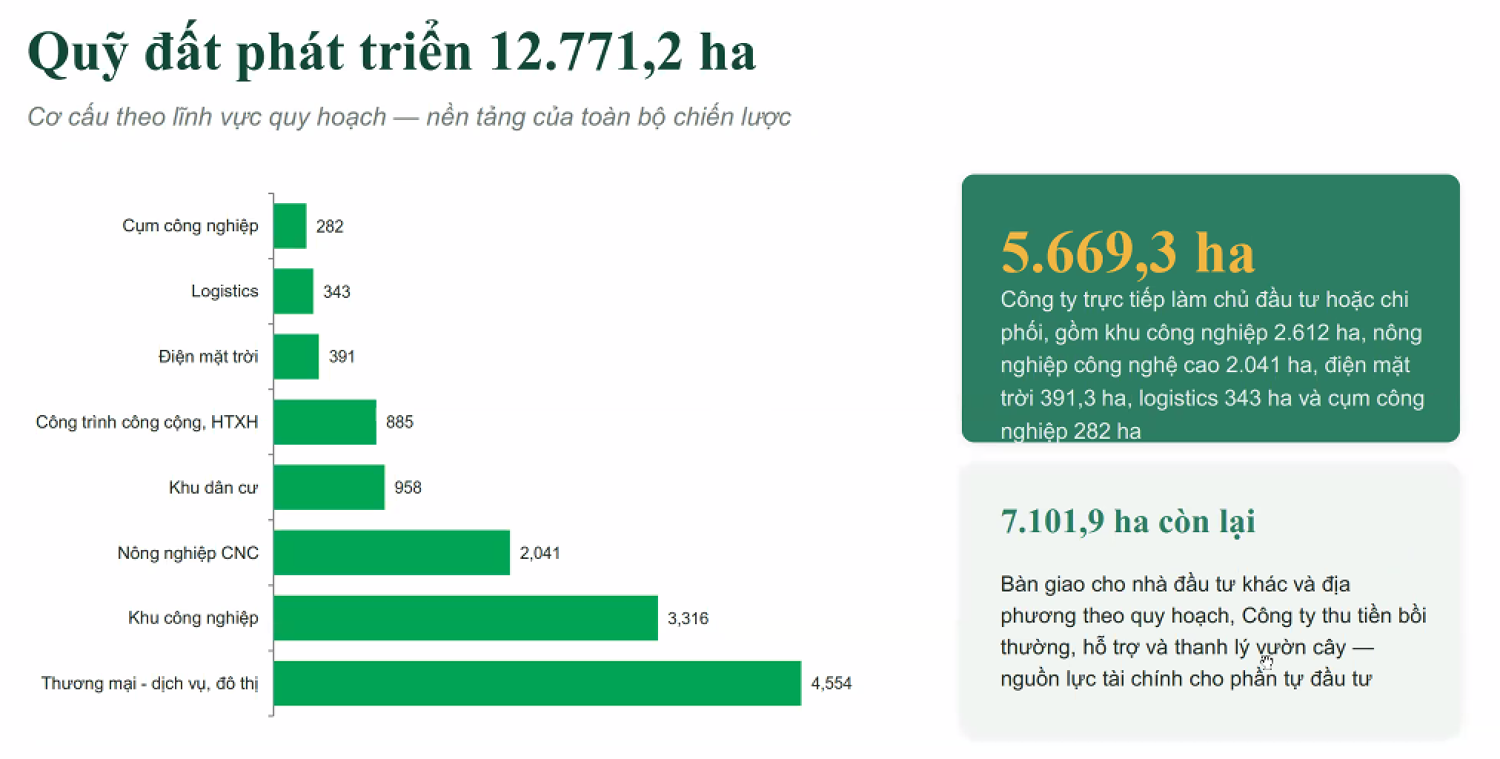
Cơ cấu phát triển quỹ đất 12.771,2 ha. Nguồn PHR. Vietcap
Trong lĩnh vực năng lượng, PHR định hướng phát triển khoảng 391 MW trong giai đoạn 2025–2030 và khoảng 1.000 MW trong giai đoạn sau năm 2030. Tổng quy hoạch PHR dành cho năng lượng tái tạo của công ty khoảng 1.400 ha.
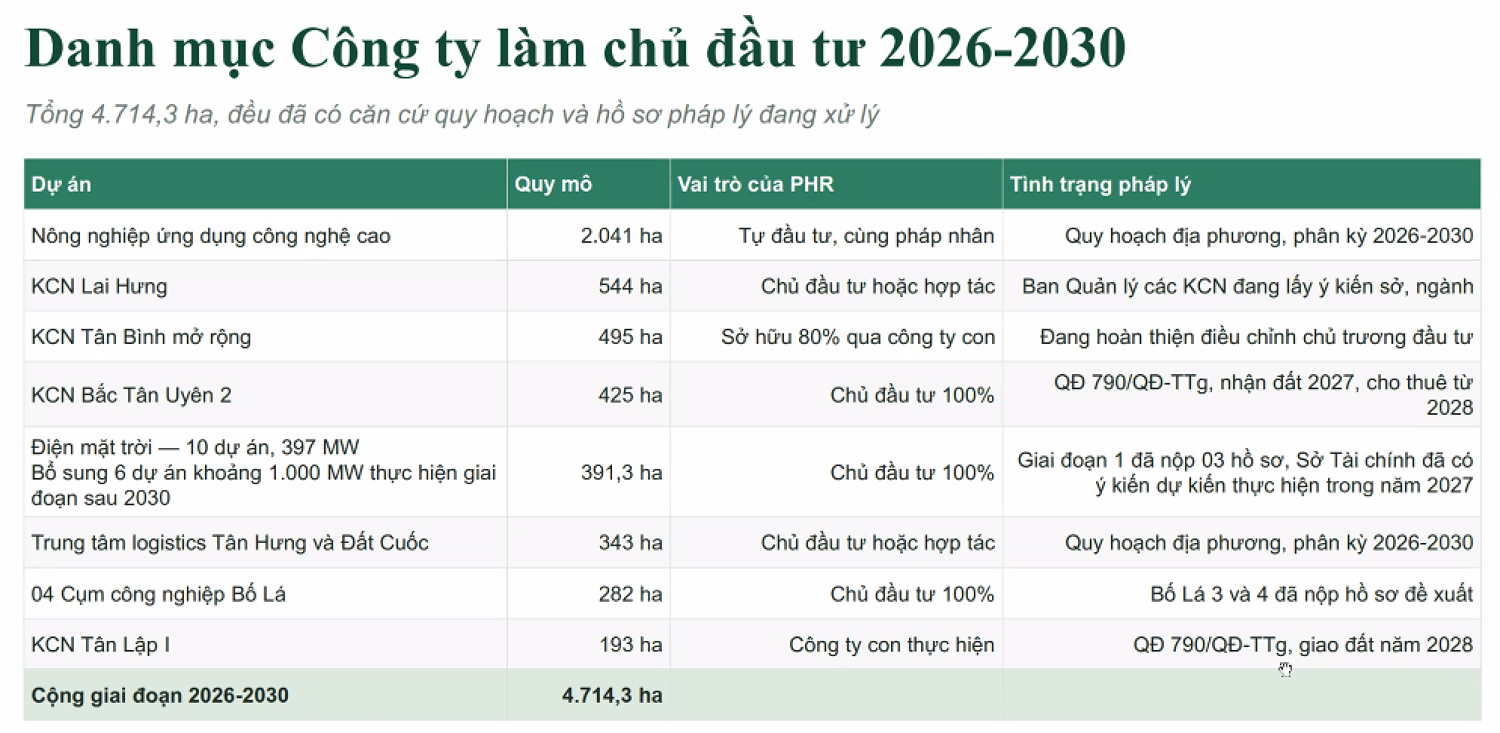
Ba dự án được ưu tiên triển khai gồm dự án năng lượng tại KCN Tân Bình và hai dự án tại Bình Cơ 1, Bình Cơ 2, với tổng công suất khoảng 108 MW.
Về tiến độ triển khai dự án, ông Giang cho biết công ty đã nộp hồ sơ tới Sở Công Thương và Sở Tài chính để lấy ý kiến các sở, ngành địa phương.
“Chúng tôi kỳ vọng hoàn tất thủ tục phê duyệt trong quý IV/2026 và bắt đầu có nguồn thu từ lĩnh vực năng lượng từ năm 2027” ông Giang chia sẻ.
Đáng nói, các dự án điện mặt trời được quy hoạch liền kề các khu công nghiệp, nhằm tận dụng nhu cầu điện của các khách thuê. Theo lãnh đạo PHR, VSIP đã có thỏa thuận bao tiêu sản lượng từ Bình Cơ 1 và Bình Cơ 2 để phục vụ các nhà đầu tư trong khu công nghiệp. Thời gian hoàn vốn dự kiến của mỗi dự án khoảng 5 năm.
Bên cạnh khu công nghiệp và năng lượng, PHR dự kiến phát triển 2.041 ha nông nghiệp ứng dụng công nghệ cao.
Trong giai đoạn 2025–2030, công ty dự kiến triển khai khoảng 1.000–1.200 ha, phần còn lại thực hiện sau năm 2030. Trước mắt, PHR định hướng trồng chuối công nghệ cao trên khoảng 300 ha. Thời gian thực hiện dự kiến từ tháng 12/2026, chậm nhất tháng 11/2027.
Theo ước tính, biên lợi nhuận từ trồng chuối có thể đạt khoảng 80–100 triệu đồng/ha, cao hơn đáng kể mức 12–15 triệu đồng/ha từ cây cao su. Sau chuối, công ty cũng sẽ nghiên cứu phát triển một số cây trồng có giá trị kinh tế cao hơn cây cao su.
Đối với mục tiêu xây dựng cụm Khu công nghiệp, tổng quy hoạch dành cho nhóm dự án này khoảng 3.316 ha.
Trong giai đoạn 2025–2030, TP HCM đã có kế hoạch triển khai ba dự án của Phước Hòa gồm KCN Tân Lập 1, Lai Hưng và Bắc Tân Uyên 2. Hiện các dự án đang trong giai đoạn lập quy hoạch tỷ lệ 1/2000. PHR cho biết sẽ hoàn tất hồ sơ để trình kế hoạch lên thành phố trong tháng 10 tới.
Đáng chú ý, CEO PHR cho biết, công ty đang tính tới việc hợp tác với các nhà đầu tư có năng lực để phát triển đô thị, khu dân cư và nhà ở quanh các khu công nghiệp.
"Chúng tôi đang đàm phán với VSIP và Becamex về định hướng này" ông Giang chia sẻ.
Nguồn: PHR, Vietcap
Tăng vốn điều lệ lên 3.855 tỷ đồng vào năm 2030
Theo định hướng đến năm 2030, vốn điều lệ PHR dự kiến tăng từ khoảng 1.355 tỷ đồng lên 3.855 tỷ đồng thông qua việc chuyển nguồn từ quỹ đầu tư phát triển.
Đồng thời, PHR dự kiến tổng cổ tức chi trả trong giai đoạn 2026–2030 khoảng 4.688 tỷ đồng.
Về chính sách phân phối lợi nhuận, PHR định hướng trích khoảng 50% lợi nhuận sau thuế vào quỹ đầu tư phát triển. Phần còn lại sau khi trích quỹ khen thưởng, phúc lợi sẽ được sử dụng để chia cổ tức hoặc tăng vốn, tùy nhu cầu đầu tư từng thời điểm.
Liên quan đến công tác quản trị và cấu trúc ngành nghề, ông Giang cho biết, ngày 14/9 vừa qua, công ty đã chốt danh sách cổ đông để chuẩn bị tổ chức Đại hội đồng cổ đông (ĐHĐCĐ) bất thường, dự kiến diễn ra vào ngày 16/10 tới.
Nội dung trọng tâm trình đại hội bao gồm việc loại bỏ một số ngành nghề kinh doanh không cốt lõi và điều chỉnh tỷ lệ sở hữu nước ngoài về 0% đối với một số lĩnh vực cụ thể, điển hình là bán lẻ xăng dầu. Ngay sau khi được ĐHĐCĐ thông qua PHR sẽ tiến hành các thủ tục đăng ký thay đổi với cơ quan quản lý.
Về kế hoạch thoái vốn Nhà nước, CEO PHR cho biết hiện nay Tập đoàn vẫn chưa có kế hoạch triển khai thoái vốn tại Cao su Phước Hòa.
Vietcap: Quỹ đất khoảng 15.000 ha là dư địa dài hạn
Đánh giá về tiềm năng của PHR, ông Đỗ Công Anh Tuấn, chuyên viên cao cấp Phòng Nghiên cứu và Phân tích Vietcap, cho rằng PHR hưởng lợi đáng kể từ nhu cầu đất khu công nghiệp gia tăng tại khu vực Bình Dương cũ, nay thuộc TP HCM.
Theo Vietcap, lợi thế của PHR đến từ quỹ đất cao su lớn, vị trí kết nối hạ tầng thuận lợi và định hướng chuyển đổi một phần diện tích sang các mục đích sử dụng mới.
Thu nhập bồi thường từ VSIP III và Bắc Tân Uyên 1 được Vietcap dự phóng là động lực chính cho tăng trưởng lợi nhuận PHR trong năm 2026–2027, đóng góp lần lượt khoảng 72% và 74% tổng lợi nhuận trước thuế dự phóng.
Về dài hạn, doanh nghiệp có khoảng 15.000 ha quỹ đất cao su có tiềm năng chuyển đổi sang khu công nghiệp, cụm công nghiệp, bất động sản nhà ở, năng lượng và nông nghiệp.
Vietcap hiện đưa ra giá mục tiêu 45.900 đồng/cp đối với PHR. P/B dự phóng năm 2026 và 2027 lần lượt ở mức 1,3 lần và 1,0 lần, thấp hơn mức P/B trung vị 5 năm khoảng 1,6 lần.
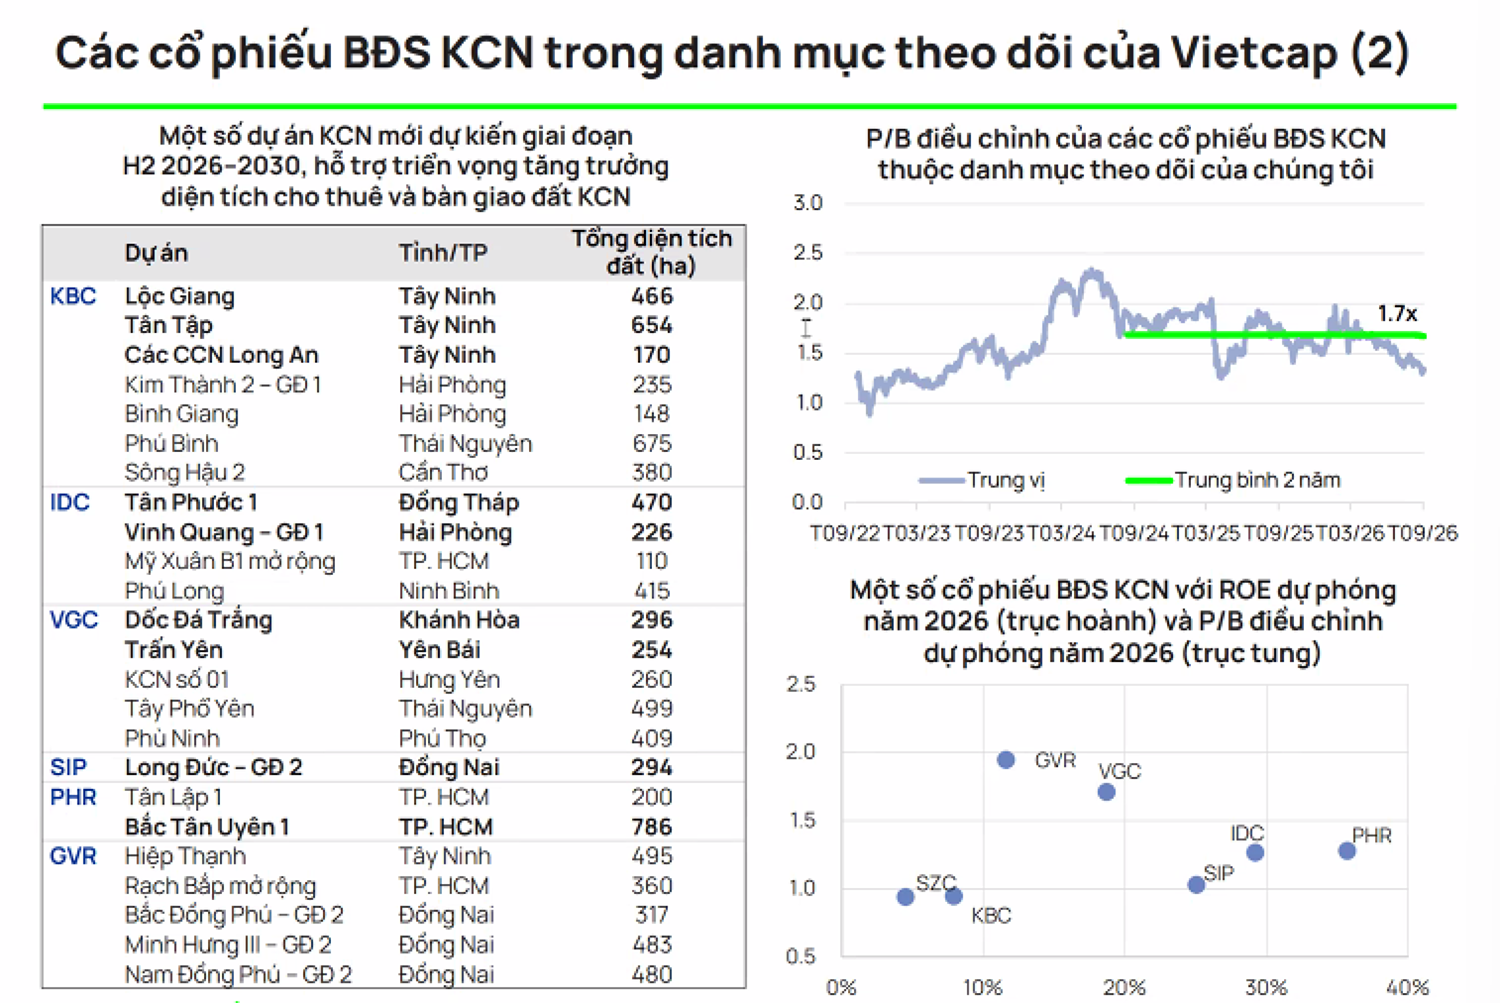
Bên cạnh PHR, tại webinar, ông Đỗ Công Anh Tuấn, chuyên viên cao cấp Phòng Nghiên cứu và Phân tích Vietcap đánh giá mặt bằng định giá của nhóm cổ phiếu bất động sản khu công nghiệp đang ở mức tương đối thấp.
Theo dữ liệu được công ty chứng khoán này chia sẻ, P/B trung vị của nhóm hiện khoảng 1,3 lần, thấp hơn mức trung bình khoảng 1,7 lần. Trong nhóm được đánh giá, Vietcap đưa ra quan điểm tích cực đối với IDC, KBC, VGC và SIP nhờ quỹ đất, triển vọng cho thuê và tốc độ tăng trưởng lợi nhuận.
Trong đó, IDC hiện P/B được Vietcap điều chỉnh dự phóng năm 2026F ở mức 1,3 lần, thấp hơn mức P/B trung vị 3 năm của doanh nghiệp là 1,7 lần. Vietcap cho rằng mức định giá này hấp dẫn nhờ lợi thế cạnh tranh cùng quỹ đất khu công nghiệp sẵn sàng cho thuê lớn. Giá mục tiêu được xác định ở mức 51.200 đồng/cổ phiếu.
Vietcap dự báo doanh số cho thuê đất khu công nghiệp của IDC trong năm 2026 đạt khoảng 100 ha, tăng 31% so với năm 2025. Động lực tăng trưởng được kỳ vọng đến từ KCN Vinh Quang và KCN Tân Phước 1. Tính đến cuối tháng 8, IDC đã sơ bộ ghi nhận khoảng 54 ha đất khu công nghiệp cho thuê.
Đối với cổ phiếu KBC, P/B dự phóng năm 2026F/2027F lần lượt ở mức 0,9 lần/0,9 lần, thấp hơn P/B trung vị 5 năm của KBC là 1,3 lần. Vietcap đánh giá mức định giá này hấp dẫn trong bối cảnh KBC sở hữu quỹ đất công nghiệp và đô thị tại nhiều vị trí thuận lợi ở các tỉnh công nghiệp trọng điểm, đồng thời có khả năng thu hút các khách hàng FDI quy mô lớn. Giá mục tiêu là 34.600 đồng/cổ phiếu.
Cuối quý II/2026, backlog đất khu công nghiệp của KBC đạt khoảng 170 ha. Vietcap dự báo doanh nghiệp có thể bàn giao khoảng 99 ha trong 6 tháng cuối năm, chủ yếu tại KCN Quế Võ II mở rộng, Nam Sơn Hạp Lĩnh, Tràng Duệ 3 và các cụm công nghiệp tại Hưng Yên.
Cổ phiếu VGC, Vietcap cho rằng doanh nghiệp có triển vọng tăng trưởng lợi nhuận cao trong khi định giá vẫn ở mức hấp dẫn, với P/E dự phóng năm 2026F khoảng 11,1 lần. Mức này tương ứng PEG khoảng 0,6 lần, dựa trên dự báo CAGR lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giai đoạn 2026–2030 đạt khoảng 20%. Giá mục tiêu được đưa ra ở mức 66.800 đồng/cổ phiếu.
Trong 6 tháng đầu năm, VGC đạt doanh số cho thuê đất khu công nghiệp khoảng 110 ha, gần tương đương 120 ha của cả năm 2025. Ban lãnh đạo tiếp tục đặt kỳ vọng bàn giao khoảng 150 ha trong năm 2026. Ngoài bất động sản khu công nghiệp, Vietcap kỳ vọng mảng vật liệu xây dựng của VGC sẽ phục hồi, đặc biệt là lĩnh vực kính xây dựng.
Cổ phiếu SIP, P/B được điều chỉnh dự phóng năm 2026F/2027F lần lượt ở mức 1,0 lần/0,9 lần, thấp hơn mức trung vị 2 năm của chính doanh nghiệp là 1,3 lần. Vietcap cho rằng định giá của SIP được hỗ trợ bởi quỹ đất lớn tại các khu vực chiến lược và dòng tiền từ hoạt động cốt lõi tương đối ổn định. Giá mục tiêu là 58.900 đồng/cổ phiếu.
SIP đang sở hữu quỹ đất thương phẩm lớn tại Tây Ninh, TP.HCM và Đồng Nai. Trong 6 tháng đầu năm, doanh số cho thuê đất khu công nghiệp đạt 48 ha, vượt đáng kể mức 29 ha của cả năm 2025. Trong giai đoạn tới, KCN Long Đức giai đoạn 2 được kỳ vọng bắt đầu đóng góp doanh thu cho thuê từ năm 2027.