

Tàu chở dầu và tàu hàng rời: Đón sóng "siêu chu kỳ" mới?
Sự đứt gãy tại các eo biển huyết mạch đã "bẻ cong" dòng chảy thương mại năng lượng và quặng sắt toàn cầu, khiến hải trình kéo dài và nguồn cung đội tàu bị thắt chặt - đẩy giá cước của hai phân khúc lớn là tàu chở dầu và hàng rời liên tục leo thang trong năm nay, mở đường cho những nhận định về một "siêu chu kỳ" mới.
Thị trường vận tải dầu và hàng rời đang được hậu thuẫn mạnh mẽ bởi nhu cầu vận tải đường xa liên tục tăng, trong khi nguồn cung tàu bị thắt chặt do đội tàu “già cỗi”. Khi các biến động địa chính trị và thời tiết dần trở thành "trạng thái bình thường mới", quy luật mùa vụ truyền thống trước đây đã bị phá vỡ, mở ra một chu kỳ tăng giá có tính bền vững cao hơn.
Thị trường tàu chở dầu bước vào siêu chu kỳ mới
Ngành vận tải đang chứng kiến diễn biến khởi sắc của phân khúc tàu chở dầu thô siêu lớn (VLCC - Very Large Crude Carrier), nó hoàn toàn thoát khỏi logic chu kỳ truyền thống để bước vào một siêu chu kỳ mới do sự tái cấu trúc mô hình thương mại toàn cầu chi phối.
Hãng vận tải China Merchants Energy Shipping nhận định, khác với các chu kỳ trước, đợt tăng trưởng này không chỉ phụ thuộc đơn thuần vào sự gia tăng khối lượng vận chuyển dầu thô.
Thay vào đó, sự tác động kết hợp giữa tình trạng xáo trộn tại các tuyến đường thủy trọng yếu, việc tái cấu trúc dòng chảy thương mại và khoảng cách vận chuyển kéo dài đã thúc đẩy mạnh mẽ nhu cầu sử dụng tàu. Cùng với việc một lượng lớn tàu chở dầu bị vô hiệu hóa do các lệnh trừng phạt và các nhà máy đóng tàu phải gánh vác việc sửa chữa các tàu cũ, năng lực vận tải thực tế đã liên tục chịu áp lực thu hẹp.
Kể từ tháng 5 tới nay, thị trường đã chứng kiến xu hướng tăng mạnh của giá cước tàu chở dầu. Theo dữ liệu từ Clarksons, giá cước bình quân ngày của tàu VLCC trong tuần đầu tháng 9 đã tăng 17% so với tháng trước, lên 270.000 USD/ngày. Trong đó, giá cước trên tuyến Trung Đông - Viễn Đông tăng 7% lên 880.000 USD/ngày, còn tuyến Tây Phi – Trung Quốc tăng 24% lên 240.000 USD/ngày.
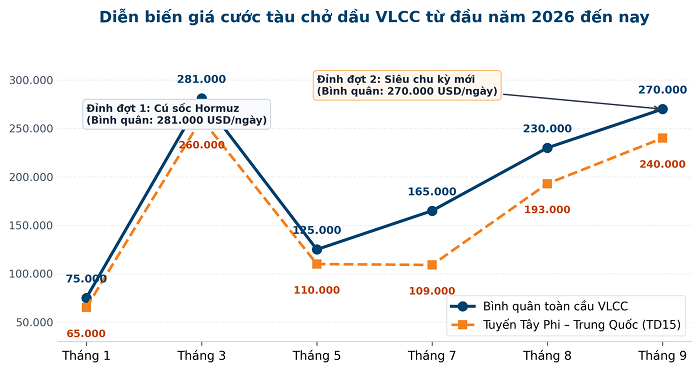
Tình trạng khan hiếm năng lực vận tải khả dụng của tàu VLCC trên nhiều tuyến đường có thể tiếp tục hỗ trợ cho giá cước neo cao đến cuối năm. China Merchants Energy Shipping đánh giá cấu trúc cung - cầu toàn cầu tiếp tục duy trì trạng thái thắt chặt, giá cước sẽ neo ở vùng cao lịch sử và tính bền vững của chu kỳ này có thể kéo dài hơn dự báo chung của thị trường. Trong báo cáo kết quả kinh doanh bán niên năm 2026, doanh nghiệp cho biết biên lợi nhuận của đội tàu VLCC toàn cầu trong quý IV/2026 dự kiến sẽ đạt mức tốt nhất trong tất cả các quý của năm nay.
Trung tâm Nghiên cứu Vận tải Quốc tế Thượng Hải cũng cho rằng, biến động của thị trường vận tải biển hiện nay không chỉ chịu tác động từ các yếu tố chu kỳ cung - cầu, mà còn bị chi phối bởi thay đổi cấu trúc thương mại, mạng lưới tuyến đường, cạnh tranh địa chính trị, giá dầu và tâm lý thị trường. Điều này khiến việc dự báo tương lai trở nên phức tạp hơn và thị trường giao ngay sẽ chứng kiến biên độ biến động gia tăng.
Xét từ góc độ nguồn cung năng lực vận tải, mặc dù lượng đơn đặt đóng tàu VLCC mới tăng mạnh trong nửa đầu năm, nhưng tiến độ bàn giao lại tập trung chủ yếu vào giai đoạn 2028–2029 do những hạn chế về năng lực xưởng đóng tàu, thiết bị then chốt và lao động lành nghề, khiến nguồn cung mới thực tế trong giai đoạn 2026–2027 sẽ rất hạn chế.
China Merchants Energy Shipping cho biết, công ty kiên định chiến lược đổi mới có trật tự trong phân khúc tàu dầu, tránh mở rộng quy mô ồ ạt. Việc bổ sung tàu VLCC mới chủ yếu nhằm thay thế các tàu cũ dự kiến thanh lý trước năm 2030. Doanh nghiệp cũng triển khai linh hoạt các tàu Aframax và tàu con thoi - Shuttle Tanker để làm phong phú danh mục, kết hợp giữa thị trường giao ngay và các hợp đồng thuê định hạn nhằm cân bằng giữa tính linh hoạt và sự ổn định.
Quặng sắt và tàu Capesize: Động lực bứt phá của thị trường hàng rời
Kể từ cuối quý III, quặng sắt, than đá và ngũ cốc bước vào đợt vận chuyển tập trung, mở màn mùa cao điểm truyền thống của tàu hàng rời khô. Ngày 4/9, Chỉ số Vận tải Hàng khô Baltic (BDI) kết phiên ở mức 3.628 điểm, tăng 13,87% trong tuần so với tháng trước, chạm mức cao nhất trong 5 năm.
Năm nay, chỉ số BDI tăng vọt trong tháng 5, thoái lui trong tháng 6, phục hồi trong tháng 7 và tiếp tục đi lên trong tháng 8 và tháng 9. Động lực thúc đẩy chính đến từ sự khởi sắc của phân khúc tàu Capesize trong bối cảnh chuỗi cung ứng bị gián đoạn, trong đó quặng sắt và than đá cùng nhau chiếm hơn 90% lượng luân chuyển đường dài của đội tàu Capesize.
Thị trường tàu hàng rời quốc tế được dự báo vẫn đang trong giai đoạn điều chỉnh chu kỳ nhưng có độ bền bỉ nhất định. Australia và Brazil vẫn duy trì vị thế vững chắc, trong khi lượng quặng xuất khẩu gia tăng từ Guinea đã thúc đẩy mạnh nhu cầu sử dụng tàu chuyên chở đường dài. Bên cạnh đó, tình trạng hạn hán khiến kênh đào Panama phải hạn chế năng lực thông qua đã ảnh hưởng đến hiệu suất quay vòng tàu.
Nhiệt độ cực đoan toàn cầu cũng đẩy tăng nhu cầu điện điều hòa tại châu Âu, Nam Á và Đông Nam Á, kéo theo nhu cầu nhập khẩu than nhiệt, trong khi hiện tượng El Niño gây nguy cơ sụt giảm sản lượng ngũ cốc tại một số khu vực và làm đảo lộn các tuyến thương mại.
Ông Kuang Peiqin, Chuyên gia phân tích trưởng ngành giao thông vận tải tại Viện nghiên cứu Guohai, nhận định ngành hàng rời đã bước vào giai đoạn phục hồi thịnh vượng trung hạn mới, dù việc đạt tới siêu chu kỳ như giai đoạn 2003–2008 vẫn cần kiểm chứng thêm qua nhu cầu thực tế.
Độ chắc chắn cao nhất trong trung hạn của đợt phục hồi nằm ở các tuyến quặng sắt đường dài, với nguồn bổ sung quan trọng từ dự án Simandou và các mỏ mới của Vale tại Brazil. Trong ngắn hạn, than đá và ngũ cốc mang lại tính linh hoạt cao nhất khi El Niño làm gia tăng nhu cầu điện than, còn Bắc Mỹ bước vào cao điểm xuất khẩu đậu tương vụ mới.
Kỳ vọng tích cực về thị trường hàng rời cũng được phản ánh qua các hợp đồng cước kỳ hạn (FFA), khi giá cước kỳ hạn cho quý IV năm nay và quý I năm sau liên tục đi lên. Về nguồn cung, chu kỳ đóng mới đối với tàu chở hàng rời mất từ 3 - 4 năm.
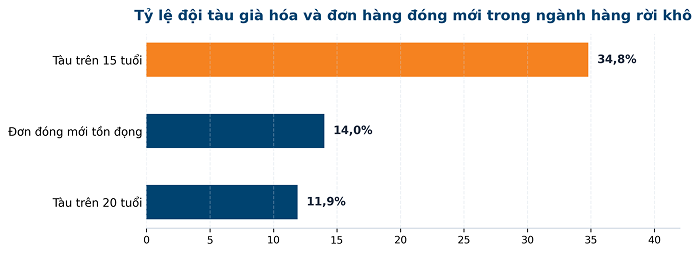
Tính đến tháng 8 năm nay, lượng đơn hàng tồn đọng của ngành chỉ chiếm khoảng 14% năng lực đội tàu hiện có, nhưng tỷ lệ tàu trên 15 tuổi đã lên tới 34,8%, và tỷ lệ tàu trên 20 tuổi chiếm khoảng 11,9%. Trước làn sóng thanh lý lượng tàu cũ, các tiêu chuẩn môi trường ngày càng khắt khe và tâm lý dè dặt đóng mới của các chủ tàu, nguồn cung tàu thực tế sẽ khó tăng mạnh, tạo điểm tựa giúp mặt bằng giá cước chung có thể tiếp tục đi lên trong hai năm tới.